ブラックでもお金借りたい人の現実解|審査落ちの理由と安全な調達法
急な冠婚葬祭や生活費の枯渇、予期せぬ支払いに直面した際、過去の金銭トラブルから「ブラックでもお金を借りたい」と切迫した思いを抱く利用者は少なくありません。しかし、ネット上やSNSを検索すると「ブラック歓迎」「誰でも即日融資」といった甘い誘い文句が無数に散見され、一歩判断を誤れば違法業者や深刻な金銭トラブルに巻き込まれるリスクと隣り合わせの状況です。 (あわせて読みたい:ヤマト運輸社長の年収はいくら?有報から暴く役員報酬と手取りの実態)
大手消費者金融で審査落ちが続くと精神的に追い詰められがちですが、信用情報に不安がある状態でも法的に認められた安全な資金調達ルートや、審査基準の異なる正規の選択肢は存在します。金融庁や信用情報機関の公式データを踏まえ、2026年最新の融資実態と絶対に手を出してはならない危険な罠を客観的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「誰でも審査なしで融資」を謳う業者は100%違法金融(闇金)であり、正規貸金業者なら大手落ちでも中小消費者金融の独自審査が現実的な選択肢となる。
- 要点2:信用情報の異動履歴(延滞・債務整理)は5年〜7年で抹消されるが、現在進行形の他社延滞中は法的に正規借入が不可能なため公的融資や債務整理の検討が急務。
- 要点3:総量規制に達している場合は例外貸付(おまとめローン等)や社会福祉協議会の緊急小口資金など公的融資制度を活用し、個人間融資や危険な現金化を徹底回避すべきである。
【2026年最新】「誰でも即日融資」の甘い噂の真相と大手で落ちる決定的な理由

ネットの掲示板やSNS上で頻繁に見かける「ブラック対応・誰でも即日10万円融資」「審査なしで即日振込」といった甘いフレーズは、結論から言えば100%違法業者(闇金や詐欺グループ)の罠です。貸金業法第16条では、審査を行わないような誇大広告や「誰でも借りられる」と誤認させる表示が厳格に禁止されています。正規の金融機関がこのような宣伝を行うことは法律上あり得ません。
では、なぜアコムやプロミスといった大手消費者金融では「ブラック」と呼ばれる状態の人が即座に落とされてしまうのでしょうか。大手消費者金融の審査は、過去の膨大なデータをもとにした「スコアリングシステム」と呼ばれる機械審査が中心です。信用情報機関に延滞や債務整理などのネガティブ情報(事故情報)が確認された時点で、年収や勤務先に関わらず自動的にシステム上で否決処理が行われます。
一方で、中小消費者金融の独自審査においては、大手とは全く異なる審査基準が採用されています。機械的なスコアリングによる足切りを行わず、専任の審査担当者が対面や電話で現在の生活状況、収入の安定性、返済への誠実さを直接ヒアリングする「加点方式の人力審査」を実施します。過去に金融事故の履歴があっても、現在は定職に就いて安定した収入があり、返済能力が回復していると判断されれば融資を受けられるケースが存在します。これが、大手で審査落ちしても中小消費者金融で可決される決定的な理由です。
信用情報の真実|CIC信用情報の異動履歴とブラックが消えるまでの期間
一般的に「ブラックリスト」という専用の名簿が存在するわけではありません。金融業界でブラックと呼ばれる状態とは、指定信用情報機関(CIC、JICC、全国銀行個人信用情報センター〈KSC〉)に登録されている個人信用情報に「異動」という事故情報が記録されている状態を指します。
株式会社シー・アイ・シー(CIC)をはじめとする信用情報機関では、クレジットカードやカードローンの返済が約61日以上または3ヶ月以上遅延した場合、あるいは保証履行、破産手続きが行われた場合に「異動」の文字が記録されます。この履歴が残っている期間は、金融機関からの新規借入やクレジットカードの発行が極めて厳しく制限されます。
気になる信用情報ブラックが消えるまでの期間ですが、原則として「借入金を完済した日」または「免責許可が確定した日」から起算して5年間(KSCの官報情報などは最長7年間)です。注意すべきは、トラブルを起こした日から5年ではなく「完済してから5年」という点です。放置された借金がある限り、異動情報は消えることなく残り続けます。
また、債務整理後の借入審査基準については、任意整理や個人再生の返済を遅滞なく完了し、信用情報から異動情報が抹消された段階で信用力はリセットされます。完済から数年が経過し、現在の生活基盤が安定していれば、正規の中小消費者金融のみならず、クレジットカードの新規発行や銀行融資の審査にも再び通過できるようになります。
【実態比較】正規の中小消費者金融(街金)と違法金融の決定的な違い
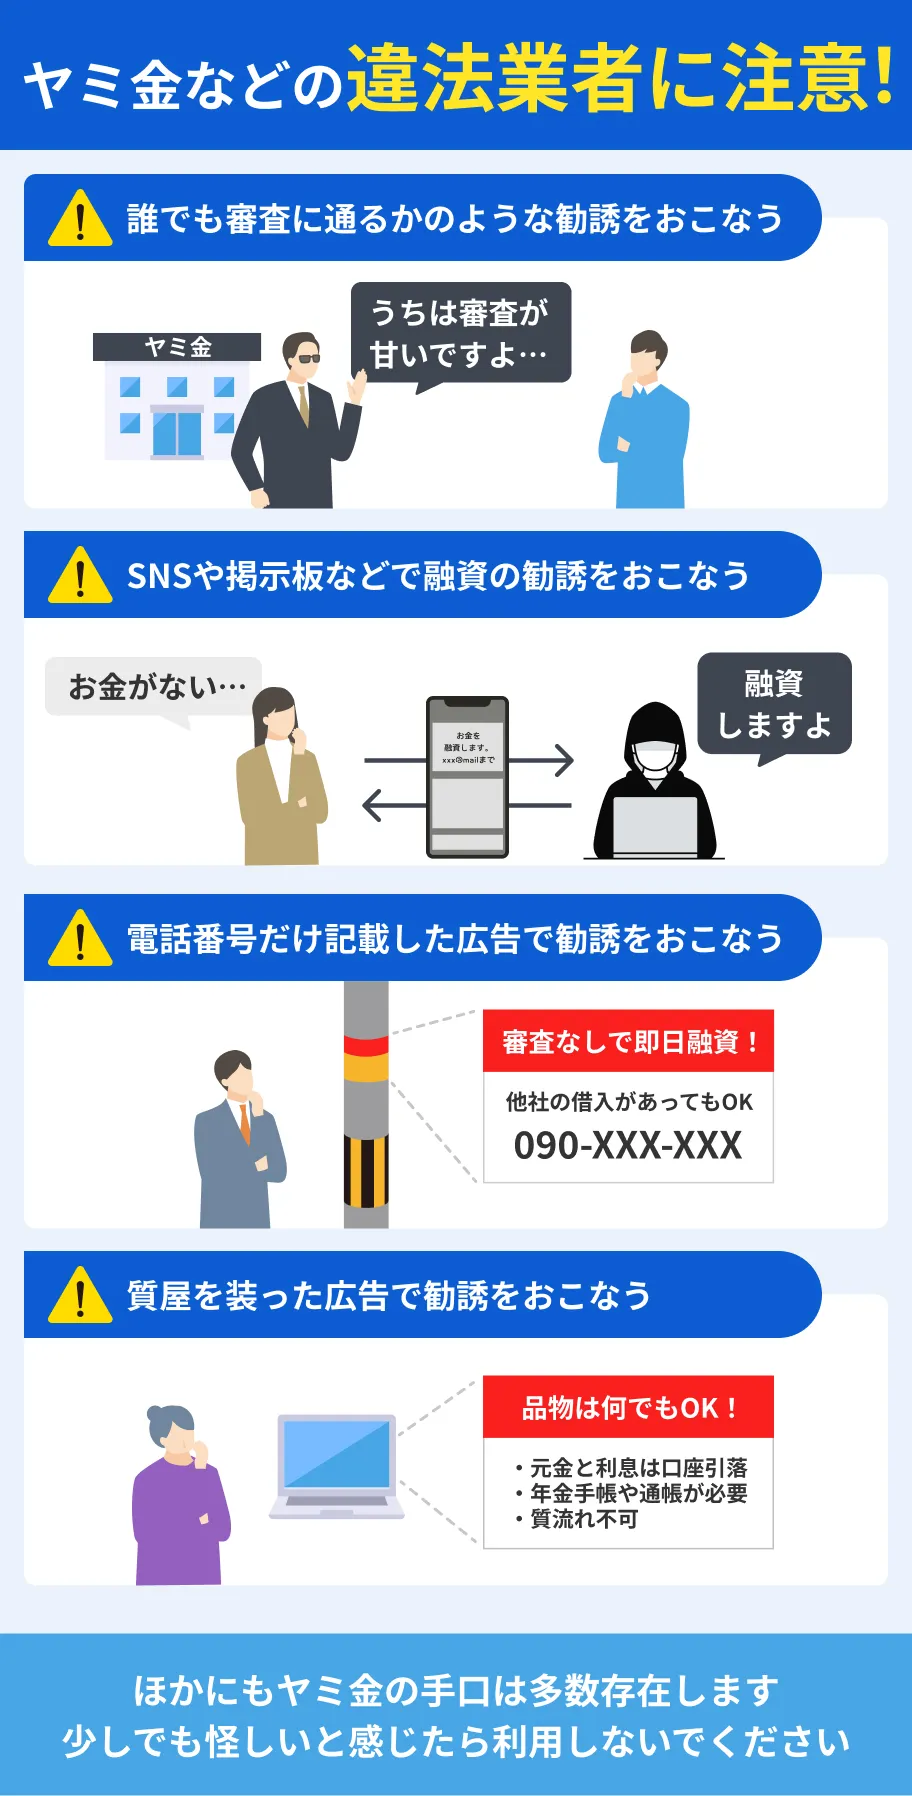
「街金」と呼ばれる中小消費者金融は、財務局や都道府県に正式に登録し、貸金業法を遵守して営業している真っ当な貸金業者です。一方、違法な闇金(ヤミ金融)や悪質な紹介屋は法外な高金利や苛烈な取り立てを行い、利用者の生活を破滅に追い込みます。両者の実態と利用時の判断基準を客観的なデータで比較します。
| 借入区分・機関 | 金利・上限設定 | 審査基準・ブラック対応 | 編集部の見解・安全性 |
|---|---|---|---|
| 大手消費者金融 (プロミス、アコム等) | 実質年率 3.0%〜18.0% | 自動スコアリング審査。 信用情報の異動履歴で即否決。 | 安全性は極めて高いが、信用情報ブラックの状態では通過不可能。 |
| 正規の中小消費者金融 (セントラル、フクホー等) | 実質年率 15.0%〜20.0% (利息制限法の範囲内) | 独自審査(人情・対面重視)。 過去の事故歴より現在の返済力を評価。 | 金融庁登録済みの正規業者。ブラックでも現状の収入があれば借入可能。 |
| 公的融資制度 (社会福祉協議会など) | 無利子〜年1.5%程度 | 生活困窮度や自立意欲を審査。 信用情報は不問(他社借入返済目的は不可)。 | 公的支援のため最も安全。融資実行までに1〜2週間以上の期間を要する。 |
| 違法金融・個人間融資 (SNS、掲示板、闇金) | 年利数百〜数千% (トイチ、トゴ、先引き) | 審査なし、誰でも即日融資。 個人情報・担保写真の搾取が目的。 | 【絶対NG】恐喝的な取り立て、個人情報流出、犯罪加担被害の危険性大。 |
街金と闇金の見分け方は非常にシンプルです。まず金融庁の「登録貸金業者情報検索サービス」で登録番号を確認すること、固定電話(03や06など)の番号が明記されていること、そして上限金利が利息制限法で定められた年20.0%以下であることの3点を確認すれば、悪質な闇金を確実に排除できます。
一般に知られていない盲点|延滞中にお金を借りる方法の真相とSNS掲示板の闇
ネット上には「他社延滞中でも借りられる神金融」といった情報が飛び交っていますが、延滞中にお金を借りる方法の真相について冷静な現実を知る必要があります。
現在進行形でクレジットカードや他社ローンの返済を滞納している状態(現在延滞中)である場合、正規の貸金業者が新規融資を行うことは法律上・実務上あり得ません。貸金業法第13条により、業者は利用者の返済能力を厳格に調査する義務が課されており、「現在すでに約束を守れていない人」への貸付は過剰貸付として行政処分の対象となるためです。審査甘い街金の口コミ評判が良い業者であっても、「過去の延滞を完済した人」には融資しますが、「いま現在延滞している人」への審査は100%否決されます。
この八方塞がりの状況につけ込むのが、SNSやネット掲示板を介した個人間融資掲示板のトラブルと危険性です。「#お金貸します」「#即日融資」といったハッシュタグで善意の個人を装うアカウントの正体は、100%が闇金業者か特殊詐欺組織です。
金融庁や警察庁の発表資料によると、個人間融資を装った手口では「保証金名目で現金を先振り込みさせる詐欺」「銀行口座やスマートフォンを契約させて送らせる犯罪加担(闇バイト)」「裸の画像を送らせる性的脅迫(ひととき融資)」といった深刻な被害が多発しています。延滞中でどこからも借りられないからといって、個人間融資や先払い買取現金化などの違法取引に手を出す行為は自滅への一本道です。
総量規制を超えても使える「例外貸付」と公的融資制度の現実的活用法
すでに年収の3分の1に達する借入を抱えており、「総量規制」に引っかかってお金が借りられない場合でも、法律の枠組みの中で認められた正規の解決手段が存在します。
その代表例が総量規制対象外の例外貸付です。貸金業法では、利用者に一方的に有利となる借換(おまとめローン)や、緊急の医療費貸付、配偶者と合算した年収で判断する配偶者貸付などが「顧客の利益の保護に支障を生ずることがない貸付」として例外的に総量規制の枠外で認められています。複数社の借入を一本化して毎月の返済負担を軽減するおまとめローンであれば、中小消費者金融や銀行で新たな審査対象となります。
また、生活再建のための資金が必要な場合は、民間金融機関に頼る前に緊急小口資金など公的融資制度を活用するのが最も賢明です。各市区町村の社会福祉協議会が窓口となっている「生活福祉資金貸付制度」では、一時的な生活困窮に対して最大10万円〜20万円を無利子または超低金利(年1.5%程度)で借り入れることができます。
公的融資は信用情報の異動履歴を照会しないため、ブラック状態であっても生活の立て直しに必要な資金を安全に確保できます。ただし、他社の借金を返済するための資金(返済原資)としては借り入れられない点には留意が必要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手消費者金融で審査に落ち、中小消費者金融を利用した人々や債務整理を経験した人々の証言を追うと、ネット上の評判と現場の実態には明確なギャップが存在することが分かります。
ある40代会社員の手記には次のような告白が記されています。「過去に任意整理を行い、残債を完済して3年目。大手3社に申し込んだが即座に否決された。藁にもすがる思いで老舗の中小消費者金融に来店したところ、担当者から『過去の経緯と今の生活状況を正直に話してください』と言われ、1時間近く丁寧に生活状況を聞かれた。結果として限度額10万円で可決。大手のような機械的な対応ではなく、今の自分を見てくれたことに涙が出た」。
大手メディアの金融取材デスクによると、2026年現在のブラック融資実態において、中小消費者金融が重視しているのは「借入件数」と「現在の安定収入」、そして何より「虚偽申告をしない誠実さ」だといいます。他社借入件数が4社以上ある場合や、申し込み時に年収や他社借入額をごまかした場合は、独自審査を行う中小であっても即座に落とされます。自分の状況を偽らず、包み隠さず相談する姿勢こそが、審査通過を分ける最大の境界線です。
【プロの結論】資金ショート時の心理的罠と失敗しない人の判断基準
行動経済学や心理学の知見では、切迫した金銭的危機に直面した人間は「トンネリング効果(近視眼的な視野狭窄)」に陥りやすいことが実証されています。目の前の支払いを乗り切ることだけに意識が集中し、法外な金利の闇金や怪しい個人間融資のリスクを正しく評価できなくなってしまう現象です。
破滅的な結末を避けるために、自身がどちらの選択肢をとるべきか、以下の客観的な判断基準で冷静に自己診断してください。
【中小消費者金融の利用が向いている人】
・過去に延滞や債務整理があるが、現在はすでに完済している
・正社員、契約社員、アルバイト等で毎月安定した収入がある
・他社からの借入総額が年収の3分の1に達していない
・今回借りる資金の使い道が生活の一時的な補填であり、無理のない返済計画が立っている
【新規借入を絶対にやめて公的支援・債務整理を選ぶべき人】
・現在進行形で他社の返済を滞納・延滞している
・現在の借金を返済するために、別の業者から借金しようとしている(自転車操業)
・収入が完全に途絶えている、または収入の半分以上が毎月の返済に消えている
・「無審査」「即日現金化」といった違法性の高い取引に手を出そうとしている
後者に該当する場合は、新たな借入を探すのではなく、弁護士・司法書士による債務整理(任意整理や自己破産)や、法テラス、社会福祉協議会への相談に舵を切ることが、生活を立て直す唯一の現実的な処方箋です。
【ブラックでもお金を借りたい】に関するよくある質問(FAQ)
Q1:過去に自己破産や任意整理をしていても、中小消費者金融なら借りられますか?
A1:借入できる可能性は十分にあります。自己破産の免責決定や任意整理の完済からある程度時間が経過しており、現在安定した仕事と収入がある場合、独自審査を行う正規の中小消費者金融であれば現状の返済能力を評価して融資を実行するケースが多く見られます。
Q2:審査なし・無審査で今すぐ現金を貸してくれる正規の業者はありますか?
A2:正規の貸金業者には存在しません。貸金業法により、貸付時の返済能力調査が法律で義務付けられているためです。「無審査」「誰でも貸します」と謳う業者は100%違法な闇金または詐欺業者ですので、絶対に接触してはいけません。
Q3:他社からの借入を現在進行形で延滞中ですが、借りられる場所はありますか?
A3:正規の民間金融機関では一切借りられません。現在延滞中の状態は返済能力が欠如していると法的に判断されるためです。生活が困窮している場合は、民間の借入を探すのではなく、社会福祉協議会の「生活福祉資金貸付制度」や生活困窮者自立支援制度などの公的支援窓口に相談してください。
Q4:CICやJICCの信用情報に自分の事故情報が残っているか確認する方法は?
A4:各信用情報機関の公式サイトから「情報開示請求」をオンライン(スマートフォンやPC)で行うことができます。手数料(数百円〜千円程度)を支払えば、自分の信用情報にどのような異動履歴が登録されているか、即時〜数日で開示報告書を確認することが可能です。
まとめ:焦りこそ最大の敵|安全な選択肢で生活を再建するために
「ブラックでもお金を借りたい」と追い詰められたとき、最も警戒すべきは目先の現金欲しさに冷静な判断力を失ってしまうことです。ネット上に散らばる「誰でも即日融資」の甘い誘惑は、一度足を踏み入れれば抜け出せない闇金や詐欺の入り口に過ぎません。
過去に金融事故があったとしても、正規の中小消費者金融による独自審査、総量規制の例外貸付、そして国や自治体が用意している公的融資制度など、法的に守られた安全な選択肢は必ず残されています。まずは自身の信用情報と収支状況を正しく把握し、危険な抜け道に頼ることなく、健全で確実な生活再建への一歩を踏み出してください。 (あわせて読みたい:ラザニアシートは茹でないが正解?固い失敗を防ぐ水分と焼き時間の極意) (出典: ブラック でも お金 借り たい(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。